每吨550万美元。咱们今天聊的不是什么极品钻石,也不是什么稀世黄金,而是一种在现代尖端制造业里被称为工业维生素的白色粉末——重稀土氧化铽。
就在这个月,当美国犹他州沙漠里提炼出的这批天价粉末,正式拿到日本顶级磁铁制造商的免检通行证时,一场试图在重稀土领域撕开现有全球供应链格局的突围战,其实已经打响了第一枪。
对那些紧盯全球高科技博弈棋盘的人来说,这绝不是一张简单的采购单,而是西方国家从无米下锅到试图自建厨房的实质性跨越。很多人听到稀土这个词,第一反应可能是某种单一的泥土,或者觉得只要是个矿就能挖出来卖钱。
其实稀土是个大家族,里面分轻稀土和重稀土。像铈、镧这种轻稀土,现在全球很多地方都能开采,价格有时候也就几万美元一吨,甚至更低。但咱们今天的主角是氧化铽,它属于重稀土里极其稀缺的元素,价格直接飙到了惊人的550万美元一吨。为什么敢卖这么贵?
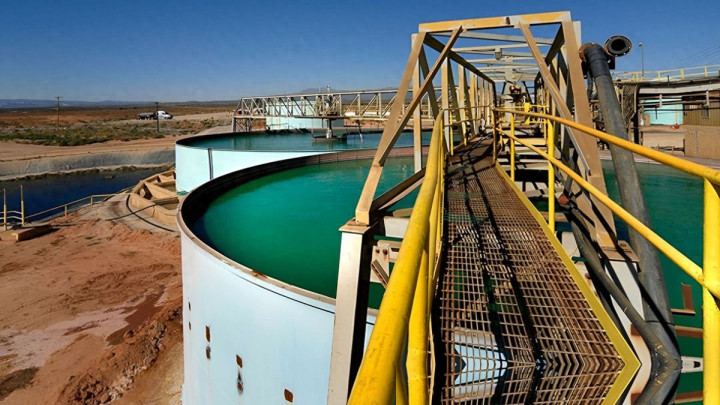
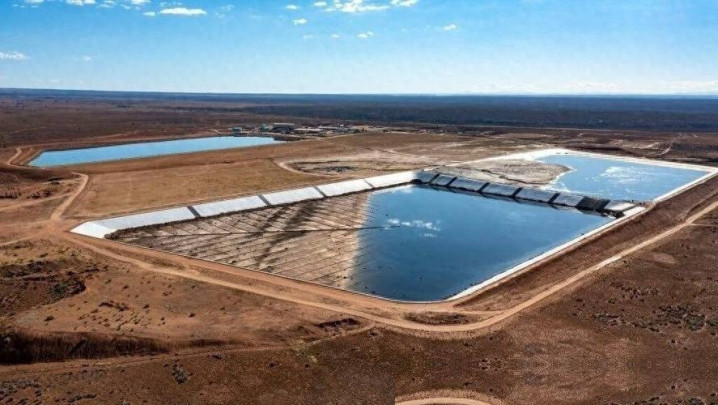
这就要从它的产地和提纯难度说起。这次出产氧化铽的设施,是美国犹他州的白台地磨坊。稍微了解一点北美矿业历史的朋友可能知道,这个地方以前可是专门处理铀矿等放射性物质的枢纽。开采和提纯重稀土,最大的拦路虎根本不是挖土,而是伴生矿里的放射性元素钍和铀。
在美国那种极其严苛的劳工法规和环保标准下,处理这些放射性废料的合规成本堪称天文数字。这550万美元里,有一大半其实是西方为了追求去风险化而不得不咽下的环保溢价和技术试错成本。那么问题来了,既然这么贵,为什么还会有人买单?
这就要说到氧化铽那无法替代的物理极限了。在现代工业里,最强的永磁体是钕铁硼磁铁。这种磁铁磁性极强,但有一个致命弱点,那就是怕热。温度一上来,磁性就会大幅度衰退。这时候就需要往里面添加镝或者铽。
尤其是铽,哪怕只加进去一点点,这块磁铁的耐高温性能就会发生脱胎换骨的变化。咱们拿具体的场景来对比一下。
一架F-35战斗机的机载有源相控阵雷达,在满功率运转时产生的热量极大,如果里面的冷却系统和关键电机用的不是添加了铽的高性能磁铁,雷达在高温下就会面临磁力失效的风险,直接变成瞎子。
再看看咱们现在马路上跑的高性能新能源汽车,那些号称零百加速三秒内、电机转速动辄飙到两万转以上的车型,驱动电机在极限运转时内部温度极高。要是没有铽元素在里面撑着,这台电机跑不了多久就会因为高温退磁而报废。
对于那些追求极致性能的终端厂商来说,这种物理定律上的刚需,就是他们愿意硬着头皮承担天价材料费的底层逻辑。
越过最严苛门槛:日本制造商为何点头
这批犹他州的氧化铽能够搞出这么大动静,最核心的爆点在于它获得了日本磁铁制造商的商业规格批准。这意味着什么?
意味着这批材料以后不需要再经过任何实验室级别的试用和资质审查,直接就能送进日本工厂的生产线,变成高端磁铁卖给车企和军工企业。日本在高性能钕铁硼磁体制造这个领域,可以说是当之无愧的全球霸主。
信越化学、日立金属这些巨头,常年把持着高端磁材的制造工艺,他们对原材料的要求苛刻到了神经质的地步。美国这家叫Energy Fuels的矿企,能把粉末送到日本人的谈判桌上,绝对不是靠走后门。这批氧化铽在拿到批准前,可以说是脱了层皮。日本巨头们内部有一套极其折磨人的验资流程。
这批粉末被制成测试磁体后,起码要经历三个阶段的极限施压:第一步是极高温环境下的长时间烘焙测试,看晶体结构稳不稳定;第二步是极限矫顽力测试,也就是用强外磁场去试图抹除它的磁性,看它能抵抗多久;第三步是综合磁能积损耗评估。
在过去很长一段时间里,日本企业在进口稀土原料时,因为可选择的余地不大,有时候不得不接受市场上占主导地位的通用纯度标准,然后再花高价自己进行二次配比或提纯。
但这次不一样,美国人硬生生用高昂的成本,砸出了一批纯度达到99.99%级的定制化氧化铽,各项微观杂质指标完全契合了日方的生产线参数。日本人之所以愿意花大力气去配合美国人做这种底层的技术对接,背后藏着长达十六年的供应链焦虑。
对于日本产业界来说,2010年那次全球稀土供应链的剧烈震荡是一场挥之不去的噩梦。从那个时候起,日本的国家战略就一直试图在商业端寻找替代方案。
这十几年里,他们满世界找矿,投资各种提纯技术,但重稀土这块硬骨头一直啃不下来。今天,他们终于在犹他州的沙漠里看到了一个能产出高纯度重稀土的实体,哪怕价格贵得离谱,日本巨头们也迫不及待地盖上合格章。
因为对他们而言,这是一次蓄谋已久的换轨尝试,哪怕只是为了买一个战略上的安心。
美矿日造:一条排他性高科技供应链的成型
如果我们把视野拉高,跳出这批550万美元的单子,就会发现这次美日之间的商业撮合,正在悄悄拼图一条具有强烈排他色彩的高科技供应链闭环。过去的全球稀土贸易模式非常清晰。
美国那边像芒廷帕斯矿这样的地方,把含有稀土的泥土挖出来,因为自己没有完整的冶炼分离能力,或者嫌成本太高、污染太大,就打包装船运到亚洲进行精炼分离,最后再由美国和日本的企业把成品磁铁或者终端设备买回去。这中间的每一个环节都受制于人。
现在这条新闭环一旦跑通,游戏规则就变了。Energy Fuels不仅在犹他州搞定了铽的提纯,在此之前他们已经相继拿下了钕镨氧化物和氧化镝的资质认证。钕镨、铽、镝,这三样东西凑齐,就是制造现代高性能永磁体的核心原料矩阵。
未来的剧本变成了:犹他州的工厂直接进行高附加值的重稀土分离提纯,把天价的高纯度氧化物点对点发给日本;日本凭借其独步全球的磁材烧结和镀膜工艺,直接造出顶级的成品磁铁,然后再把这些磁铁优先供应给美国和日本的军工、航空航天以及新能源车企。
促成这种高度绑定模式的,还有美国政策层面的推波助澜。前几年美国搞出的那个通胀削减法案,里面把新能源汽车的税务补贴和电池、电机的关键矿物原产地直接挂钩。那些想在北美市场卖电车拿到那7500美元补贴的车企,必须证明自己的原材料来自美国本土或者有自由贸易协定的盟友。
日本磁铁制造商非常清楚,如果不赶紧把美国本土的稀土源头接入自己的供应链,他们未来很可能会丢掉整个北美的高端市场订单。这既是地缘政治的战略防守,也是实实在在的商业利益计算。当然,咱们也得客观看待这个所谓的新闭环。
Energy Fuels现在不仅在弄犹他州的厂子,还想着收购澳大利亚的原料公司,再去并购德国的磁铁制造商,试图搞一个矿山到磁体一条龙的超级帝国。
跨国并购面临的反垄断审查、外资安全审查,以及美澳德三国企业在工艺衔接上的巨大损耗风险,都是难以预料的暗礁。任何一个环节产能脱节,犹他州这批天价氧化铽就会变成砸在手里的高价库存。
面对这条正在成型的美日稀土独立闭环,相关的产业观察者和供应链参与者现在必须把目光放得更具体一些。紧盯替代概念板块的技术突破。目前资本市场对能够独立掌握非传统稀土提纯技术,尤其是能在低品位矿或者尾矿中高效萃取重稀土的科技型矿企给予了极高的溢价。
这次犹他州项目的落地,已经实实在在地验证了这种技术溢价是可以变现的,相关上游技术提供商的长期协议价值需要重新评估。对现有永磁材料巨头的市场份额进行压力测试。当下必须密切关注全球,尤其是亚洲传统钕铁硼巨头在欧美高端驱动电机市场的占有率变化。
美日技术联盟短期内虽然无法在产量上形成规模替代,但在国防装备和超高端车型这种对价格不敏感的领域,极大概率会形成定向的订单转移。持续追踪犹他州产能的实质性爬坡节点。
拿到几公斤甚至一吨的样品商业批准是一回事,能不能在保证良率和控制成本的前提下,实现几十吨甚至上百吨的稳定量产,完全是另外一回事。
这个从实验室到流水线的时间表,将直接决定这条美日高科技供应链闭环,到底是一个用来唬人的战略威慑,还是能够实质落地重塑产业格局的终极武器。
参考文献:
袁晓明、刘建国. 全球稀土产业链重构趋势及应对策略研究. 国际经济评论, 2025.
张云鹏. 新能源汽车驱动电机高温磁体应用与技术演进. 汽车工程, 2026.
李欣. 美日关键矿产供应链联盟的政策与商业逻辑分析. 亚太经济探讨, 2025.
配资哪家好提示:文章来自网络,不代表本站观点。